
Kontantsalg omfatter også betaling med kort og Vipps når kunden betaler ved levering. Er du bokføringspliktig, trenger du som hovedregel et kassasystem med produkterklæring. Noen unntak finnes, men salget må fortsatt dokumenteres.
Er Vipps det samme som et kassasystem?
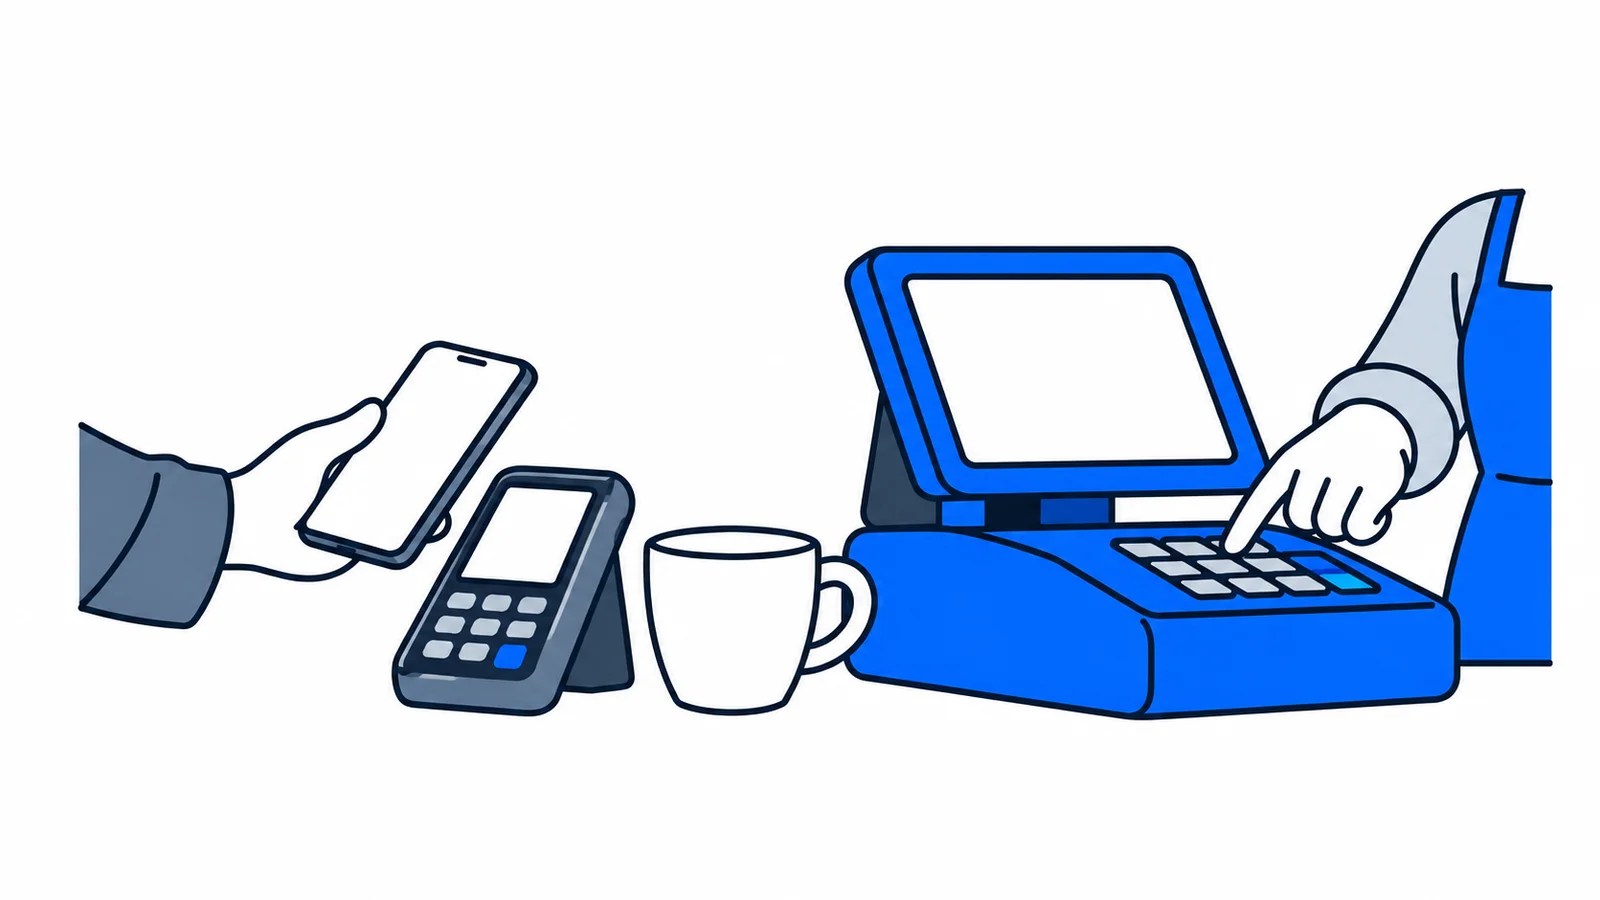
Nei. Vipps er en betalingsløsning. Et kassasystem registrerer og dokumenterer salget. At kunden betaler digitalt, fjerner ikke i seg selv kravet til kassasystem.
Ordet kontantsalg betyr derfor mer enn betaling med sedler og mynter. Det avgjørende er når kunden gjør opp for varen eller tjenesten. Altinn forklarer skillet mellom betaling og kassasystem.
Denne veiledningen gjelder deg som er bokføringspliktig, altså har plikt til å registrere og dokumentere virksomhetens økonomiske hendelser. Reglene er kontrollert 2. november 2026. På SamfunnPrep finner du flere forklaringer om norske tjenester og plikter.
En bankterminal er heller ikke automatisk et kassasystem. Noen løsninger kombinerer begge funksjonene. Be leverandøren forklare hva din løsning faktisk gjør, før du begynner å ta imot betaling.
Er en bestilling på nettet alltid internettsalg?
Nei. En bestilling på nettet kan ende som vanlig kontantsalg hvis kunden betaler når varen hentes hos deg. Det holder ikke at en mobiltelefon er involvert.
Skatteetaten skiller mellom flere salgsmåter. Se på hele kjøpet, ikke bare betalingsknappen:
| Situasjon | Hva må du skille mellom? | Praktisk kontroll |
|---|---|---|
| Kunden velger og betaler hos deg med Vipps | Vanlig kontantsalg ved levering | Hvordan registreres salget? |
| Kunden bestiller på nettet og betaler ved henting | Nettbestillingen gjør ikke salget til internettsalg | Hvordan dokumenteres betalingen ved henting? |
| Kunden bestiller og betaler før senere levering | Forskuddsbetaling må vurderes særskilt | Hvordan føres forskuddet og den senere leveringen? |
Salg som faktisk omfattes av reglene om internettsalg, behandles annerledes. Har du flere salgskanaler, bør regnskapsføreren vurdere hver kanal. Ikke bruk nettbutikkens rutine ukritisk for betaling ved butikkdisken.
Når kan du være unntatt fra kassasystem?
Et generelt unntak gjelder kontantsalg som ikke overstiger 50 000 kroner uten merverdiavgift i løpet av et regnskapsår. Dette er en regel om dokumentasjon, ikke et skattefritt beløp.
Skatteetatens forklaring av lavt kontantsalg presiserer at grensen vurderes ut fra kontantsalg fra fast forretningssted. Salg som omfattes av andre unntak, for eksempel kvalifiserende ambulerende salg, skal ikke regnes inn i denne grensen.
Det finnes også et unntak for ambulerende eller sporadisk kontantsalg som samlet ikke overstiger tre ganger folketrygdens grunnbeløp, kalt 3 G, uten merverdiavgift i et regnskapsår. Ambulerende og sporadisk salg gir ikke hver sin grense.
Ambulerende betyr at virksomheten ikke drives fra et fast tilrettelagt utsalgssted. Salg på messer kan være et eksempel. En fast leid torgplass over tid er derimot ikke automatisk ambulerende. Sporadisk salg må vurderes ut fra hvor regelmessig salget er. Se Skatteetatens forklaring av disse begrepene.
Beskriv derfor hvor, hvor ofte og hvordan du selger. En lav omsetning alene avgjør ikke hvilket unntak du kan bruke. Følg også med på utviklingen, slik at du oppdager om salget nærmer seg den aktuelle grensen.
Hvordan dokumenterer du salg uten kassasystem?
Et unntak fra kassasystem betyr ikke unntak fra dokumentasjon. For unntakene med lavt, ambulerende eller sporadisk kontantsalg finnes det bestemte alternativer.
Du kan dokumentere salget:
- fortløpende i en innbundet bok med forhåndsnummererte sider
- med gjenpart av daterte, forhåndsnummererte salgsbilag, for eksempel en kvitteringsblokk med kopi
- med en datert og signert oppstilling over utleverte og innleverte varer og kontanter
Skatteetaten beskriver disse alternativene i veiledningen om lavt kontantsalg. Du skal skrive ut kvittering hvis kunden ber om det.
Velg en rutine som passer salgsformen, og avklar innholdet med regnskapsføreren. En oversikt over innbetalinger i en app er ikke i seg selv en forklaring på hvilke varer eller tjenester du har solgt. Du må kunne knytte betaling og salgsdokumentasjon sammen.
Kan du bruke kontantfaktura i stedet?
I noen virksomheter kan en kontantfaktura være et alternativ. Det er ikke en generell løsning for enhver butikk som ønsker å slippe kassasystem.
Skatteetatens uttalelse om kontantfaktura beskriver et snevert unntak. Det gjelder blant annet virksomheter hvor identifisering av kunden normalt er nødvendig for å levere varen eller tjenesten, og som allerede bruker fakturaløsninger.
Vanlig detaljhandel eller tjenesteyting kommer ikke inn under dette unntaket bare ved å begynne å samle kundenes personopplysninger. Enkelte bransjer har dessuten særregler som må følges.
Hvis du kan bruke kontantfaktura som alternativ, må den brukes for hvert kontantsalg, uansett beløp. Fakturaen må oppfylle de vanlige innholdskravene. Kjøperens navn skal framgå, sammen med enten adresse eller organisasjonsnummer. Det holder ikke å skrive «betalt med Vipps» på en tilfeldig lapp.
Be om en konkret vurdering før du velger denne løsningen. Fortell hvordan du normalt identifiserer kunden, leverer og fakturerer.
Hvordan velger du et kassasystem?
Kontroller at systemet har produkterklæring. Det betyr at leverandøren har erklært at systemet oppfyller kravene, ikke at Skatteetaten anbefaler produktet for din virksomhet.
Bruk Skatteetatens liste over kassasystemer med produkterklæring. Et system kan fjernes fra listen dersom det ikke lenger oppfyller reglene og leverandøren trekker erklæringen.
Spør leverandøren om løsningen dekker betalingsmåtene dine, kvitteringer, dagsoppgjør og overføring til regnskapet. Be også om å få vist hvordan du retter feil og håndterer returer.
Bare kortbetaling gir ikke et generelt fritak. Skatteetatens spørsmål og svar om kassasystemer presiserer at også slike løsninger må følge kravene dersom virksomheten ikke omfattes av et unntak. Hvilket fysisk utstyr systemet trenger, er et eget spørsmål.
Hva må du gjøre ved salg og dagens slutt?
Når du bruker kassasystem, registrerer du salget med en gang. Hovedregelen er at kunden skal få salgskvittering. Altinn beskriver et unntak når betalingen er integrert med kassasystemet, registreres automatisk, og kunden ikke ønsker kvittering.
Ved dagens slutt skriver du ut eller lagrer en Z-rapport, som oppsummerer dagens registreringer. Kontantbeholdningen og rapporten fra hver betalingsterminal skal avstemmes mot rapporten. Avstemming betyr å kontrollere at tallene stemmer overens.
Forklar eventuelle forskjeller. Dokumentasjonen skal vise hvem som har telt kontantene og avstemt salget. Avtal hvem som gjør dette hvis flere arbeider i virksomheten.
Før første salgsdag bør du kunne forklare betalingsflyten fra kunden betaler til salget er dokumentert og kontrollert. Er noe uklart, kontakt leverandøren, regnskapsføreren eller Skatteetaten med en konkret beskrivelse. SamfunnPreps praktiske verktøy kan hjelpe deg videre med norske tjenester og begreper.